
Вклады и счета: как накопить деньги
«Будь бережлив и готовься к завтрашнему дню».
Эзоп
Симпатичная копилка, правда? Но сейчас есть гораздо более совершенные способы накопить на «сбычу мечт»
Несколько десятилетий назад практически в каждой семье были разнообразные копилки — особенно популярны они были у детей, которые, получая от родителей мелочь на мороженое или конфеты, часть полученных средств откладывали: «на покупку велосипеда», «на приобретение щенка» и так далее. Взрослые могли, например, положить деньги на сберкнижку (банковские вклады в разных странах существовали с незапамятных времен). В наше время способов копить деньги куда больше, и они стали гораздо более совершенны. Давайте затронем и эту важную тему.
Счет расчетный...
Конечно, можно копить деньги по старинке: например, рассовывая купюры по книгам, стоящим на полке, или складывая в коробочку, лежащую под матрасом. Но, согласитесь, это не самые лучшие способы. Если в дом проникнут воры — будьте уверены, они найдут ваши сокровища, хотя бы потому, что имеют большой опыт и хорошо знают, какие места в квартире наиболее часто выступают в роли банковской ячейки. А сколько существует страшных историй о том, как бабушка или дедушка, впав в беспамятство, не успели рассказать родным о месте хранения накоплений — и в итоге древний матрац или допотопная тумбочка были вынесены на помойку вместе со спрятанной там крупной суммой!
Так что же делать?
Самый популярный способ сохранить свои деньги — положить их в банк.
Существует множество вариантов того, как именно и на каких условиях хранить свои средства в банке, то есть, в мире есть несколько популярных видов банковских счетов. Самый простой и наиболее часто встречающийся — расчетный счет. Вы приходите в банк, говорите о своем желании открыть расчетный счет. После оформления всех необходимых документов, которые подтверждают вашу личность, вашу платежеспособность и ваши намерения, счет считается открытым. Конечно, его необходимо обезопасить — поэтому от вас обязательно потребуется достоверный образец подписи, наличие паспорта — а в ряде случаев и нескольких других документов, подтверждающих личность. Также нужно будет придумать кодовые слова или комбинации цифр и символов. Некоторые крупные банки уже начали использовать для идентификации биометрические данные — например, отпечаток пальца, образец голоса или скан сетчатки глаза.
Итак, счет открыт! Вы можете пользоваться им — совершать покупки, рассчитываться с поставщиками, пополнять счет любым удобным вам способом. Как это делать? Конечно, в наше время уже не обязательно бежать в банк для совершения каждой операции. Именно к расчетному счету привязывается обычно дебетовая карта, при помощи которой вы и будете совершать все необходимые вам операции. Посещение банка потребуется только в случае какого-то форс-мажора или в случае необходимости совершить особенно крупную и значимую операцию.
При получении дебетовой (как, впрочем, и любой другой) карты клиенту банка вручается пакет документов, в котором обязательно будет договор с условиями обслуживания вашего счета и собственно номер счета, к которому привязана карта — не путайте его с номером карты. Например, если вы совершаете какую-то безналичную операцию — скажем, получаете деньги за свой товар как поставщик — вашим партнерам нужно будет знать номер расчетного счета, на который они переведут деньги. Некоторые виды переводов можно совершить, зная только номер карты — или, например, номер телефона, к которому привязана карта. Номер телефона тоже обязательно нужно будет сообщить сотрудникам банка при открытии счета.
«Копить деньги — вещь полезная, особенно, если это уже сделали ваши родители» (У. Черчилль)
...И счет депозитный
Но расчетный счет в основном используется не для накопления, а для текущих операций — снятий, переводов, зачислений и так далее. Для того чтобы копить деньги и получать выгоду от лежащих в банке средств, используется счет депозитный.
Чем он отличается от расчетного? По сути — ничем, ведь это точно такие же деньги. Но главное — в способе Конечно, конкретные цифры (суммы минимального вклада, проценты, объем возможных ссуд) зависят от многих факторов: от законов конкретного государства, от того, насколько стабильна в этом самом государстве экономическая ситуация и так далее. Но общая схема именно такова. Увы, не всегда можно предугадать негативное развитие событий — каждый из нас может привести примеры того, как в результате войн, революций или иных политико-экономических катаклизмов деньги в банках обесценивались за несколько дней и сами банки прогорали, разорив своих владельцев и вкладчиков.
Рассчитайте мне процент!
Каким образом рассчитывается процент, который вы можете получить по вкладу или накопительному счету? Ставка зависит от срока, суммы, возможности пополнения и снятия, общей ситуации на денежном рынке и условий конкретного банка. Размер банка сам по себе не означает более высокую ставку: предложения нужно сравнивать по одинаковым условиям, обращая внимание не только на рекламный процент, но и на правила его начисления.
В большинстве банков существует определенный лимит — вы не можете открыть счет, если ваш вклад меньше минимально допустимой суммы. Так, банк «X» даст вам 3,8% от вклада в случае, если вы положили на счет сумму не менее 30 000 рублей на срок не менее месяца. В банке «Y», вложив не менее 50 000 рублей на срок не менее 60 дней, можно рассчитывать на 6,2%. В хорошо всем известном Сбербанке действует множество программ, рассчитанных на разные сроки, разные суммы и разные условия вкладов... и так далее. Есть из чего выбрать!
Термин «депозит» происходит от латинского depositum — «залог», «то, что положено»
Проценты можно рассчитывать по простой схеме или с капитализацией. При простом проценте доход начисляется на первоначальную сумму вклада. При капитализации начисленные проценты периодически прибавляются к вкладу, и следующие проценты рассчитываются уже с увеличенной суммы. Как часто банк начисляет и выплачивает проценты — ежемесячно, ежеквартально, в конце срока или иначе — определяется условиями договора.
При одинаковой номинальной годовой ставке более частая капитализация действительно немного увеличивает итоговую сумму, если начисленные проценты остаются на счете. Но сравнивать вклады только по частоте капитализации нельзя: значение имеют эффективная доходность, срок, возможность досрочного снятия и другие условия.
Желательно уметь рассчитывать возможные проценты по вкладу в том или ином банке. Да, большинство банков выпускают красочные буклеты, где подробно расписаны открывающиеся перед вами возможности. Но все же, научившись планировать и рассчитывать, вы будете чувствовать себя более уверенно, сможете выбирать наиболее выгодные условия без обращения к банковским консультантам. Как говорится, доверяй, но проверяй!
Ну а мы сейчас более подробно поговорим о других видах банковских счетов и о некоторых тонкостях общения с банками.
О банках
«Не нужно гоняться за деньгами — нужно идти им навстречу.»
Аристотель Онассис
Перечень услуг банков, которые они могут нам предложить для сохранения и приумножения наших средств, не ограничивается возможностью открыть расчетный или депозитный счет. Современная банковская система предлагает множество вариантов. Конечно, в разных странах есть свои тонкости взаимоотношений между банками и вкладчиками. Но все же можно выделить основные способы, более или менее одинаковые на всех континентах.
Риск — благородное дело?
Индивидуальный инвестиционный счет (ИИС) — это не разновидность банковского вклада, а специальный счет для инвестиций с предусмотренными законом налоговыми льготами. Владелец может самостоятельно покупать разрешенные ценные бумаги через брокера или выбрать доверительное управление. Доходность по ИИС не гарантируется, а деньги и ценные бумаги на нем не подпадают под обычное страхование банковских вкладов. При этом само прекращение работы брокера не означает автоматической потери приобретенных ценных бумаг: права на них учитываются отдельно в установленной системе учета.
ИИС связан с инвестиционным риском и подходит не для всех финансовых целей. Деньги, необходимые для повседневных расходов и финансового резерва, обычно не стоит заменять рискованными инвестициями. Перед открытием счета важно понимать срок вложений, условия налоговых льгот, комиссии и возможные потери.
В чем еще плюсы и минусы такого вклада?
- Приятным дополнением к возможности получить выгоду от биржевых операций является возможность получения налогового вычета по ИИС. То есть вы открываете индивидуальный инвестиционный счет и кладете на него деньги, а на следующий год государство возвращает вам 13% от суммы — как бы в благодарность за ваши средства и за возможность их использовать. Например, вы открыли индивидуальный инвестиционный счет и положили на него 50 000 рублей. В конце финансового года к вам вернется в виде вычета 6500 рублей. Правда, чтобы получить право на вычет, нужно не просто открыть ИИС, но и не закрывать его потом в течение трех лет. При этом вы должны быть официально трудоустроены и аккуратно выплачивать НДФЛ. Если вы пожелаете закрыть счет раньше, чем через три года после его открытия, вы обязаны будете уплатить все налоги, на которые у вас были получены льготы.
- Некоторым вкладчикам не нравится, что можно открывать не более одного ИИС. Согласно Федеральному закону о рынке ценных бумаг, если вы пожелали открыть второй индивидуальный инвестиционный счет, предыдущий необходимо закрыть.
- Взносы на такие счета делаются только в рублях, и сумма взноса ограничена — на 2020 год максимальный взнос на индивидуальный инвестиционный счет равнялся 1 000 000 рублей.
Правила ИИС неоднократно менялись. С 2024 года открываются ИИС третьего типа; старые счета первого и второго типов продолжают существовать по своим условиям. По данным Банка России, для ИИС третьего типа объем взносов не ограничен, а одновременно одному инвестору может быть открыто несколько таких счетов в пределах установленного законом лимита. Конкретные ограничения на вывод средств и сохранение налоговых льгот следует проверять по действующим правилам, а не по старым условиям ИИС.
Многообразие возможностей
Еще один интересный вариант — приобретение депозитного сертификата. Отчасти он схож с депозитным счетом, но есть и некоторые важные отличия.
В большинстве западных стран депозитные сертификаты могут приобретать как частные, так и юридические лица. В России же подобные бумаги могут оформить прежде всего юридические лица (фирмы, компании, торговые представительства) и — иногда — индивидуальные предприниматели.
В наши дни доступ к банковским операциям с помощью биометрических данных — уже обыденность
Депозитный сертификат по своей сути — это ценная бумага, которая удостоверяет, что некое юридическое лицо внесло в банк определенную сумму и имеет право по истечении указанного в договоре срока получить обратно эти деньги плюс набежавшие проценты, которые банк платит за право использования этих средств. То есть с точки зрения банка депозитный сертификат практически не отличается от обычного вклада с оговоренными процентами. Все операции по таким сертификатам осуществляются в безналичном режиме. Для того, кто приобретает подобный сертификат, главным аргументом является прежде всего возможность получить (в большинстве случаев) чуть более высокий процент по вкладу, чем это предусмотрено, скажем, обычным депозитным счетом, а также привязать вклад не к конкретной личности, а к предприятию.
Как еще классифицируют банковские вклады?
- Например, по срокам — до востребования и срочные. В первом случае банк обязуется вернуть вложенные деньги клиенту в любой момент, когда бы он за ними ни обратился. Процентные ставки по таким вкладам обычно совсем небольшие, так как банку невыгодно держать у себя деньги, которые сложно использовать, — ведь клиент может обратиться за ними хоть сегодня.
- Во втором случае — со срочными вкладами — в договоре прописывается определенный срок, раньше которого клиент не может истребовать свои средства обратно. В случае какой-то непредвиденной ситуации, если клиенту необходимо вернуть деньги (болезнь, потеря кормильца и так далее) — он, конечно, может это сделать, но процент, получаемый им от банка, будет существенно снижен по сравнению с тем, что прописано в договоре.
- Вклады можно дифференцировать также по видам вкладчиков — например, для физических и юридических лиц.
- Часто выделяют очень обширную и пеструю группу — это так называемые специальные вклады. Например, специальные банковские продукты для пенсионеров или студентов, для людей с инвалидностью (в последнем случае банковские документы об оформлении вклада могут, например, гарантировать льготы при приобретении лекарств или заказе путевки в санаторий). Популярны в последнее время вклады в пользу детей. Например, родитель или опекун оформляет накопительный вклад, которым ребенок сможет воспользоваться по достижении определенного возраста — скажем, после совершеннолетия.
Как видите, вариантов великое множество. Выбирайте тот, который наиболее соответствует вашим потребностям и целям!
За деньги ответишь!
Популярный вопрос: «А что делать, если с моими банковскими вкладами что-то случилось? Банк отвечает за те средства, которые я ему доверил?»
В России действует система страхования вкладов. По обычным счетам и вкладам стандартный максимальный размер страхового возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке с учетом начисленных процентов; для некоторых специально предусмотренных законом случаев действует повышенный лимит. Страхование защищает от риска отзыва лицензии у банка, но не от инфляции: если цены растут, покупательная способность возвращенных рублей может снижаться.
С банковской ячейкой ситуация иная: содержимое сейфа не является банковским вкладом и не страхуется системой страхования вкладов. Ответственность банка зависит от условий договора хранения или аренды ячейки и от того, можно ли подтвердить состав и стоимость помещенного туда имущества.
Фактически ячейка в банке — это нечто вроде вашего личного сейфа. Только находится этот сейф не у вас дома, а в банковском хранилище. И этот сейф вы можете арендовать для хранения любых ценных вещей. Это вовсе не обязательно пачки наличных денег: гораздо чаще ячейки арендуют для того, чтобы держать там драгоценные украшения, коллекции редких марок или монет, ценные бумаги (от акций до сертификатов и завещаний). В принципе, держать там вы можете что угодно, кроме различных опасных веществ, оружия и скоропортящихся продуктов (перечень «запретного» оговаривается при оформлении договора об аренде ячейки).
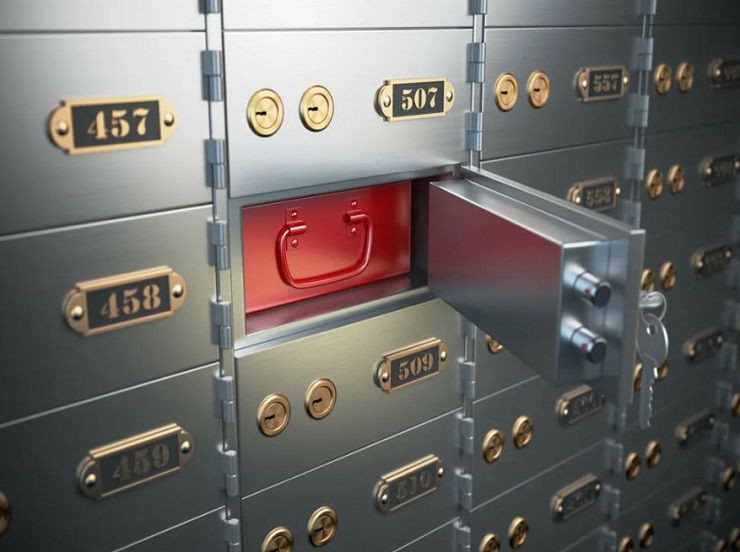
Банковские ячейки
На какое время можно арендовать ячейку? Это прописывается в договоре. От одного-двух дней (например, если вам нужно где-то «передержать» крупную сумму денег при покупке квартиры) до нескольких лет (скажем, если вы улетаете в длительную командировку за границу, а брать с собой вашу коллекцию бриллиантов не хотите). Договор на использование ячейки можно продлевать или расторгать досрочно. Плата за аренду может очень сильно отличаться в разных банках — она зависит от сроков собственно аренды, от качества защиты банка и даже от его репутации. Чем больше размер ячейки — тем дороже будет ее аренда. Большинство ячеек имеют размер, сравнимый с листом бумаги формата А4 или коробкой из-под туфель.
Часто спрашивают: «А как банк будет отвечать, если ячейку взломают и мои ценности будут украдены?» Это зависит от того, какой договор с банком вы составили — и насколько грамотно. Если это договор ответственного хранения, то при закладке ценностей в ячейку все они будут внимательно осмотрены, проверены на предмет подлинности и будет составлена подробная опись с указанием их стоимости. И тогда, если банк не уследит за вашим имуществом, он будет обязан возместить вам убытки. Но такое возможно не во всех банках.
Поэтому, если вам есть что терять, выбирайте серьезные организации, которые, предоставляя вам ячейку, могут составить договор ответственного хранения.
При обычной аренде ячейки банк, как правило, не описывает и не оценивает помещенные внутрь вещи. Поэтому при споре о пропаже особенно важны условия договора и доказательства того, что именно находилось в сейфе. Нельзя заранее утверждать, что клиент получит фиксированную «страховую сумму»: размер возможного возмещения определяется конкретными обстоятельствами и договором.
Конечно, копить и приумножать свои средства путем хранения ценностей в банковской ячейке невозможно. Но с ней вы можете серьезно облегчить себе жизнь, переложив ответственность за хранение денег и ценностей на сотрудников банка.